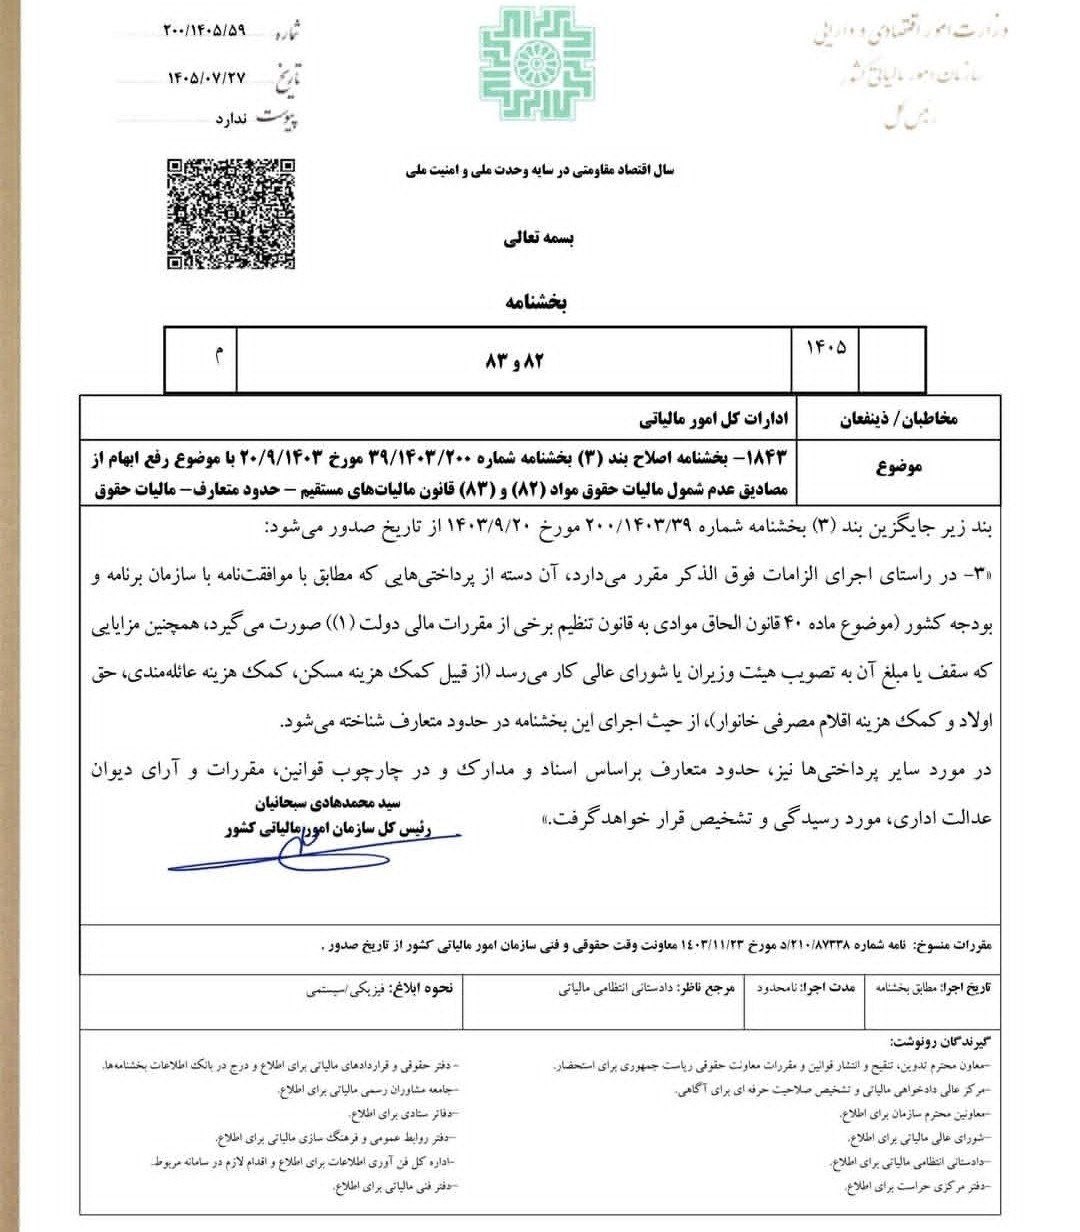
سازمان امور مالیاتی کشور با صدور بخشنامه شماره 200/1405/59 مورخ 1405/07/27، بند (3) بخشنامه شماره 200/1403/39 مورخ 1403/09/20 را با موضوع رفع ابهام از مصادیق عدم شمول مالیات حقوق موضوع مواد (82) و (83) قانون مالیاتهای مستقیم اصلاح کرد.
بر اساس این بخشنامه، بند جدید از تاریخ صدور جایگزین بند (3) بخشنامه قبلی میشود.
چه پرداختهایی در حدود متعارف شناخته میشوند؟
طبق بند اصلاحشده، پرداختهای زیر از حیث اجرای این بخشنامه در حدود متعارف شناخته میشوند:
- پرداختهایی که مطابق با موافقتنامه با سازمان برنامه و بودجه کشور، موضوع ماده (40) قانون الحاق موادی به قانون تنظیم برخی از مقررات مالی دولت (1)، صورت میگیرند.
- مزایایی که سقف یا مبلغ آنها به تصویب هیئت وزیران یا شورای عالی کار میرسد؛ از جمله:
- کمکهزینه مسکن
- کمکهزینه عائلهمندی
- حق اولاد
- کمکهزینه اقلام مصرفی خانوار
حدود متعارف سایر پرداختیها چگونه تعیین میشود؟
بر اساس بخشنامه اصلاحی، حدود متعارف سایر پرداختیها نیز بر اساس اسناد و مدارک و در چارچوب قوانین، مقررات و آرای دیوان عدالت اداری، مورد رسیدگی و تشخیص قرار خواهد گرفت.
مشخصات بخشنامه
عنوان | اطلاعات |
|---|---|
شماره بخشنامه | 200/1405/59 |
تاریخ صدور | 1405/07/27 |
موضوع | اصلاح بند (3) بخشنامه شماره 200/1403/39 |
مرجع صادرکننده | سازمان امور مالیاتی کشور |
مقام صادرکننده | سید محمدهادی سبحانیان، رئیس کل سازمان امور مالیاتی کشور |
تاریخ اجرا | از تاریخ صدور |
مدت اجرا | نامحدود |
بهروزرسانی: ۵ آبان ۱۴۰۵